Domain gasregelventil.de kaufen?
Wir ziehen mit dem Projekt
gasregelventil.de um.
Sind Sie am Kauf der Domain
gasregelventil.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gasregelventil.de kaufen?
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **


Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Verordnung über das innergemeinschaftliche Verbringen und di, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0883-3Verordnung Über Das Innergemeinschaftliche Verbringen Und Di, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0883-3, Seitenanzahl: 207,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regelungs- und Steuerungstechnik in der VersorgungstechnikRegelungs- und Steuerungstechnik in der Versorgungstechnik , Das Buch hilft Studierenden des Fachgebiets Versorgungstechnik dabei, sich regelungs- und steuerungstechnische Grundlagen anzueignen. In der Praxis der für Planung, Ausführung und Betrieb verantwortlichen Ingenieure gibt es wichtige Hinweise zu den anlagen- und regelungstechnischen Zusammenhängen für den Entwurf, die Inbetriebnahme und den Betrieb versorgungstechnischer Anlagen. Ziel ist es, Energieeinsparung und Komfortbedürfnisse optimal aufeinander abzustimmen, um den bestmöglichen Betriebsablauf bei geringstem Energieverbrauch zu erreichen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 8., überarbeitete Auflage, Erscheinungsjahr: 20171024, Produktform: Leinen, Auflage: 17008, Auflage/Ausgabe: 8., überarbeitete Auflage, Seitenzahl/Blattzahl: 493, Keyword: Heizanlage; Klimaanlage; Kälteanlage; Lüftung; Lüftungsanlage; Lüftungstechnik; RLT; Raumlufttechnische Anlage; Regeleinrichtung; Regelungstechnik; TGA, Fachschema: Elektronik - Elektroniker~Energietechnik~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Regelungstechnik~Steuerung (elektronisch)~Versorgung (wirtschaftlich-technisch)~Versorgung (wirtschaftlich-technisch) / Berufsbezogenes Schulbuch~Klimatechnik - Klimatisierung~Technologie, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Baugewerbe und Schwerindustrie~Mess- und Automatisierungstechnik~Regelungstechnik~Klimatechnik, Lichttechnik~Schule und Lernen: Technik~Alternative und erneuerbare Energien und Technik, Bildungszweck: für die Berufsbildung~für die Hochschule~für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial~für das Studium zu Hause, Privatunterricht~für berufsschulische und universitäre Bildung (Deutschland), Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Energieeffizienz, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIV, Seitenanzahl: 493, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Länge: 246, Breite: 177, Höhe: 27, Gewicht: 1091, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783800735822 9783800732593 9783788076009 9783788075460 9783788073053 9783788073183, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 17486869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innergemeinschaftliche Lieferungen gem. §§ 4 Nr. 1b und 6a UStG. Konzeption und Herausforderungen, Taschenbuch von Fabian Heeren, GRIN,Innergemeinschaftliche Lieferungen Gem. §§ 4 Nr. 1b Und 6a Ustg. Konzeption Und Herausforderungen, Taschenbuch Von Fabian Heeren, Grin, 978-3-389-12069-9, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Verordnung über das innergemeinschaftliche Verbringen sowie, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-4226-4Verordnung Über Das Innergemeinschaftliche Verbringen Sowie, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4226-4, Seitenanzahl: 10813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über das innergemeinschaftliche Verbringen und di, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0883-3Verordnung Über Das Innergemeinschaftliche Verbringen Und Di, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0883-3, Seitenanzahl: 207,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regelungs- und Steuerungstechnik in der VersorgungstechnikRegelungs- und Steuerungstechnik in der Versorgungstechnik , Das Buch hilft Studierenden des Fachgebiets Versorgungstechnik dabei, sich regelungs- und steuerungstechnische Grundlagen anzueignen. In der Praxis der für Planung, Ausführung und Betrieb verantwortlichen Ingenieure gibt es wichtige Hinweise zu den anlagen- und regelungstechnischen Zusammenhängen für den Entwurf, die Inbetriebnahme und den Betrieb versorgungstechnischer Anlagen. Ziel ist es, Energieeinsparung und Komfortbedürfnisse optimal aufeinander abzustimmen, um den bestmöglichen Betriebsablauf bei geringstem Energieverbrauch zu erreichen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 8., überarbeitete Auflage, Erscheinungsjahr: 20171024, Produktform: Leinen, Auflage: 17008, Auflage/Ausgabe: 8., überarbeitete Auflage, Seitenzahl/Blattzahl: 493, Keyword: Heizanlage; Klimaanlage; Kälteanlage; Lüftung; Lüftungsanlage; Lüftungstechnik; RLT; Raumlufttechnische Anlage; Regeleinrichtung; Regelungstechnik; TGA, Fachschema: Elektronik - Elektroniker~Energietechnik~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Regelungstechnik~Steuerung (elektronisch)~Versorgung (wirtschaftlich-technisch)~Versorgung (wirtschaftlich-technisch) / Berufsbezogenes Schulbuch~Klimatechnik - Klimatisierung~Technologie, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Baugewerbe und Schwerindustrie~Mess- und Automatisierungstechnik~Regelungstechnik~Klimatechnik, Lichttechnik~Schule und Lernen: Technik~Alternative und erneuerbare Energien und Technik, Bildungszweck: für die Berufsbildung~für die Hochschule~für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial~für das Studium zu Hause, Privatunterricht~für berufsschulische und universitäre Bildung (Deutschland), Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Energieeffizienz, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIV, Seitenanzahl: 493, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Länge: 246, Breite: 177, Höhe: 27, Gewicht: 1091, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783800735822 9783800732593 9783788076009 9783788075460 9783788073053 9783788073183, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 17486869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
Innergemeinschaftliche Lieferungen gem. §§ 4 Nr. 1b und 6a UStG. Konzeption und Herausforderungen, Taschenbuch von Fabian Heeren, GRIN,Innergemeinschaftliche Lieferungen Gem. §§ 4 Nr. 1b Und 6a Ustg. Konzeption Und Herausforderungen, Taschenbuch Von Fabian Heeren, Grin, 978-3-389-12069-9, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
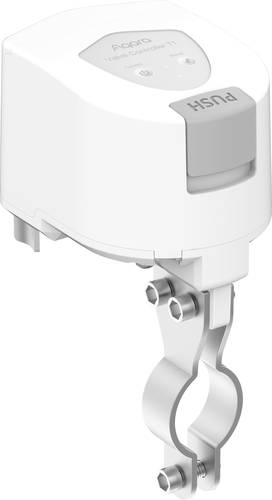
Aqara Ventilsteuerung VC-X01DDer Aqara Valve Controller T1 nutzt Zigbee für die intelligente Steuerung von Wasser- und Gasleitungen, unterstützt eine App und kann manuell bedient werden. Er lässt sich an bestehenden Ventilen installieren, ohne dass Leitungen verlegt werden müssen. Integriert mit Wasser-/Gasleckdetektoren kann er automatisch Wasser oder Gas abstellen, wenn Sie nicht da sind, und sorgt so für Sicherheit und Seelenfrieden. Ständige Überwachung und automatische Absperrung: Der Valve Controller T1 bietet Echtzeitüberwachung und automatische Absperrung, wenn ein Leck entdeckt wird, und schützt so Ihr Haus vor Schäden. Durch die Integration mit Wasser- oder Gaslecksensoren und dem Aqara Hub entsteht ein umfassendes Sicherheitssystem, das das Ventil innerhalb von 5-20* Sekunden nach einer Leckage abschaltet, das Risiko minimiert und proaktive Haussicherheit gewährleistet. Mehrere intelligente Steuerungsoptionen: Der Valve Controller T1 bietet flexible Steuerungsmethoden, einschließlich manueller Steuerung, Fernsteuerung über die App und Timer-Einstellungen, die einen präzisen und benutzerfreundlichen Betrieb gewährleisten, der es den Nutzern ermöglicht, ihre Geräte bequem und effizient zu verwalten und für Ruhe zu sorgen. Einfache Nachrüstungsinstallation: Der Valve Controller T1 lässt sich einfach und ohne Spezialwerkzeug an bestehenden Wasser-/Gasventilen installieren und ist somit auch für Nutzer zugänglich, die sich nicht mit Rohrleitungen auskennen. Sein benutzerfreun69,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.